Reflexión de la medicina en seguros: panorama actual en México
Por: Dr. Rodrigo Ramos GaribayMe dirijo a ustedes, estimados lectores, con la experiencia que me dan 36 años como Coordinador Médico Estatal, laborando para…
Por: Dr. Rodrigo Ramos Garibay
Me dirijo a ustedes, estimados lectores, con la experiencia que me dan 36 años como Coordinador Médico Estatal, laborando para varias empresas aseguradoras en el ramo de los Gastos Médicos Mayores y Administradoras de Servicios Médicos, para compartir las siguientes reflexiones:
Perspectiva de aseguradoras
En la actualidad, las compañías de seguros de la República Mexicana han sufrido descalabros que ponen en riesgo su estabilidad calculada. Dichos factores son:
- Elevación de pagos de siniestros por enfermedad Covid‑19, secundaria a una pandemia, en el ramo de Gastos Médicos Mayores.
- Elevación de pagos de siniestros por fenómenos meteorológicos (huracanes, por ejemplo), en el ramo de daños y responsabilidad civil.
- Pago de otros factores del tipo fiscal.
Todo lo antes mencionado provoca que las compañías aseguradoras tengan un reajuste, bajo estudio actuarial, para evitar quebrantos; lo que obliga a las aseguradoras a aumentar el precio de las primas anuales de las pólizas de seguros en cualquiera de sus ramos para poder sobrevivir. Esto está sucediendo en este último lapso, del 2025 a la actualidad.
Es sabido que las pólizas de seguros tienen un costo, el cual los usuarios hacen el esfuerzo por pagar y, con el reajuste actual que las aseguradoras están realizando, se eleva en un porcentaje muy importante.
Queda claro que el costo final aumentado está a cargo del usuario. Es decir, que cada vez habrá menos personas que puedan pagar sus pólizas y corren el riesgo de quedar desprotegidas, sobre todo en el ramo de Gastos Médicos Mayores, que es un sinónimo de cobertura en salud, uno de los preceptos más preciados del ser humano.
Perspectiva de la medicina privada o particular
La medicina privada en la consulta externa, otorgada por médicos generales y especialistas, no ha tenido un incremento importante en su costo; de alguna manera ha sido prudente y se ha mantenido estable actualmente.
La medicina privada a nivel hospitalario
En cuanto a los servicios con costos fijos de hospitalización, como son la renta de habitación por día, renta de quirófano por hora, etc., Su costo también se ha comportado de manera prudente y estable con respecto de la inflación anual.
En cuanto al material o insumos de diferentes especialidades quirúrgicas que necesitan y requieren los especialistas para llevar a cabo sus cirugías, han incrementado su precio de manera muy importante en los últimos dos años. Esto es lo que realmente encarece un evento hospitalario y, por mencionar algunos, son:
- Renta de equipo de alta tecnología (laparoscopia, artroscopia, instrumentación de columna, endoscopia urológica, etc.).
- Material (placas, tornillos, prótesis de cadera, prótesis de rodilla, anclas, espaciadores intersomáticos, barras, etc.).
- Renta de salas de hemodinamia y todos sus insumos para la atención de pacientes infartados.
Avances tecnológicos en la medicina
La medicina ha seguido su curso en cuanto a tecnología, misma que es muy útil para los actos quirúrgicos y de diagnóstico con mayor precisión. Este tipo de tecnología avanzada también es de alto costo:
- Equipos de cirugía mínima invasión.
- Equipos de hemodinamia.
- Equipos de radiofrecuencia.
- Equipos de cirugía robótica.
- Equipos de imagen como resonancia magnética y PET Scan.
Por mencionar algunos, ciertamente, muy útiles para el ejercicio médico quirúrgico.
Industria farmacéutica
Es verdad que hubo una parálisis transitoria de la industria farmacéutica, secundaria a la pandemia de Covid‑19 en 2020, en donde la producción de algunas medicinas se limitó o se eliminó en fábricas de algunos laboratorios.
También, es de amplio conocimiento por la población que el costo de los medicamentos aumentó de manera importante, y ni qué decir de aquellos que son de alta especialidad, como los utilizados para tratar el cáncer, la diabetes, la hipertensión arterial, la hiperlipidemia, etc., pues simplemente no están disponibles en stock. Complejos de adquirir, pero muy útiles e indispensables.
Población usuaria de la medicina privada
Ante todo lo antes expuesto, la atención médica hospitalaria a nivel privado resulta de alto costo. Hoy por hoy, enfermedades como cáncer, VIH, infartos cardíacos, diabetes mellitus, hiperlipidemia, hipertensión arterial, síndrome metabólico, síndrome cardiorrenal y las secuelas de cada una de estas enfermedades se convierten en un gasto catastrófico, en donde el bolsillo de los pacientes difícilmente lo resistiría o sería imposible de pagar.
En este momento es muy válido el
dicho que dice:
“Más vale tener un seguro y no utilizarlo,
que no tenerlo y requerir de uno”.
Es necesario que el sector asegurador unifique esfuerzos con hospitales, médicos y laboratorios farmacéuticos, en búsqueda de nuevas estrategias para la disminución de costos sin devaluar la calidad, seguridad y eficiencia del servicio médico.
Son válidos también estos comentarios para los gastos por maternidad, enfermedades de adolescentes, adultos jóvenes y, sobre todo, no abandonar a las personas de la tercera edad.
Entonces, queridos lectores, concluyo y recomiendo, pues resulta indispensable contar con algún tipo de aseguranza hoy en día para hacer frente a los gastos médicos y no comprometer el patrimonio ni nuestra integridad familiar.
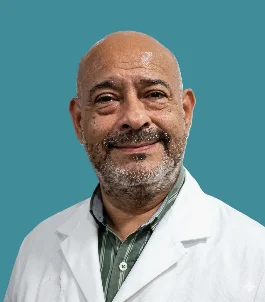
Dr. Rodrigo Ramos
Garibay
Médico Cirujano
Temas: medicina privada, aseguradoras, salud